
Del primer ATM a los multicajeros: la tecnología que transformó la banca
Hoy podemos retirar dinero, consultar nuestro saldo o realizar depósitos en cuestión de minutos. Sin embargo, hace algunas décadas, estas operaciones requerían acudir a una sucursal y esperar la atención de un empleado. La tecnología de cajeros automáticos cambió ese modelo al combinar mecanismos electrónicos, sistemas de identificación y procesamiento de transacciones en una sola máquina.
Su desarrollo marcó un punto de inflexión en la industria financiera. Los bancos comenzaron a automatizar tareas que antes dependían de la atención presencial y ampliaron el acceso a sus servicios fuera de los horarios tradicionales. Con el paso del tiempo, estos dispositivos incorporaron nuevas funciones y se integraron a infraestructuras bancarias cada vez más complejas.
Los primeros pasos hacia la banca automatizada
Durante los años sesenta, la mayoría de las operaciones bancarias dependía directamente del personal de las sucursales. Retirar efectivo implicaba acudir al banco durante su horario de atención, presentar la documentación correspondiente y esperar a que un empleado procesara la solicitud.
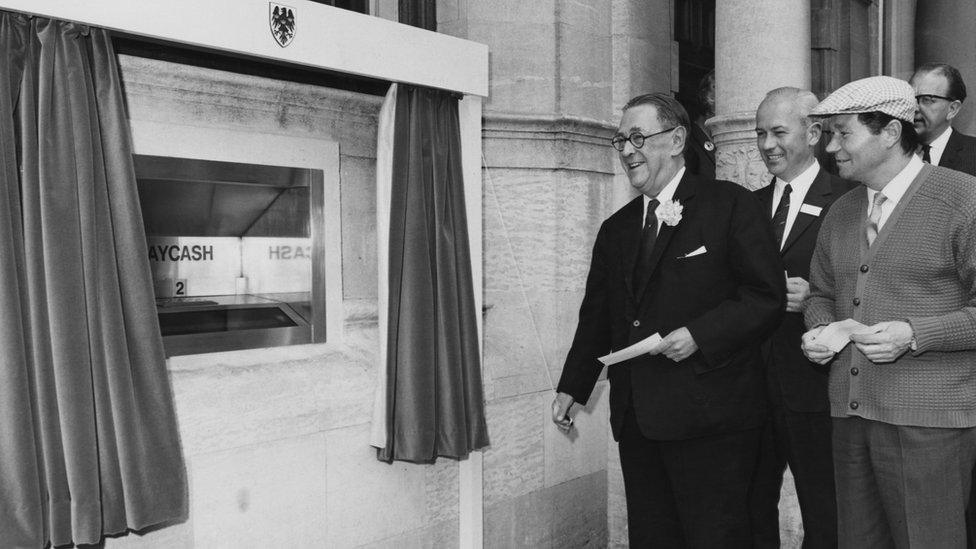
El 27 de junio de 1967, Barclays instaló en Enfield, Londres, uno de los primeros cajeros automáticos modernos. El dispositivo, desarrollado por De La Rue bajo la dirección de John Shepherd-Barron, permitía obtener efectivo mediante vales especiales y un código de identificación.
Aunque su funcionamiento era limitado en comparación con los equipos actuales, demostró que una máquina podía ejecutar operaciones financieras sin la intervención directa de un cajero humano.
La tecnología de cajeros automáticos comenzó a evolucionar rápidamente a partir de este concepto. Distintos fabricantes y entidades financieras desarrollaron sistemas para mejorar la identificación de los usuarios, automatizar la entrega de billetes y ampliar la disponibilidad de efectivo.

El PIN y las tarjetas cambiaron el funcionamiento de los ATM
Uno de los mayores desafíos de los primeros cajeros consistía en verificar que la persona que solicitaba dinero tuviera autorización para acceder a una cuenta.
En 1966, el ingeniero James Goodfellow patentó un sistema que utilizaba una tarjeta y un número de identificación personal, conocido como PIN (Personal Identification Number). Este mecanismo contribuyó al desarrollo de métodos de autenticación que posteriormente se incorporarían a los cajeros automáticos.
Durante los años setenta, las tarjetas bancarias y los sistemas electrónicos de autorización comenzaron a transformar la experiencia de uso. Los dispositivos dejaron de depender exclusivamente de instrumentos especiales para entregar dinero y avanzaron hacia operaciones vinculadas con cuentas bancarias.
La tecnología de cajeros automáticos integró progresivamente lectores de tarjetas, sistemas de validación y componentes electrónicos capaces de procesar solicitudes. Estos avances establecieron las bases de los ATM que se expandirían internacionalmente durante las décadas siguientes.

La conexión bancaria convirtió una máquina en una red
Los primeros cajeros funcionaban con capacidades de comunicación limitadas. Sin embargo, la expansión de las telecomunicaciones permitió conectar los dispositivos con sistemas bancarios centrales y procesar operaciones mediante redes electrónicas.
Esta integración hizo posible verificar información de cuentas, autorizar retiros y actualizar registros financieros de manera más eficiente. También facilitó la creación de redes interbancarias que permitían a los clientes utilizar cajeros de instituciones distintas a la emisora de su tarjeta.
Durante los años ochenta y noventa, los ATM se extendieron a aeropuertos, centros comerciales, supermercados y otros espacios públicos. Su presencia dejó de limitarse a las instalaciones bancarias.
La tecnología de cajeros automáticos también incorporó mejoras en las interfaces, los mecanismos de dispensación y la protección de información. La combinación de hardware, software y conectividad convirtió a estos equipos en puntos de acceso a servicios financieros disponibles a gran escala.

Del retiro de efectivo a las operaciones multifuncionales
Con la llegada del siglo XXI, los bancos comenzaron a ampliar las funciones de sus terminales de autoservicio. Los cajeros incorporaron pantallas más avanzadas, lectores mejorados y sistemas capaces de ejecutar operaciones adicionales al retiro de efectivo.
Las instituciones financieras desarrollaron equipos que permiten realizar depósitos, pagar servicios, consultar movimientos y efectuar determinadas transferencias. En México, algunos bancos comercializan estas terminales bajo nombres como practicajas o multicajeros.
La tecnología de cajeros automáticos también adoptó nuevas formas de interacción. Dependiendo del banco y del dispositivo, los usuarios pueden realizar retiros sin tarjeta mediante códigos generados desde aplicaciones móviles, utilizar lectores sin contacto o acceder a mecanismos adicionales de autenticación.
Estas funciones forman parte de una transformación más amplia: la integración de los canales físicos de autoservicio con los servicios de banca digital.

El futuro del autoservicio bancario
La evolución de los ATM continúa vinculada con el desarrollo de sistemas financieros más conectados. Los bancos buscan integrar sus terminales con aplicaciones móviles, mejorar la seguridad de las operaciones y simplificar los procesos que los clientes realizan sin asistencia presencial.
La autenticación biométrica, el monitoreo remoto, los sistemas de detección de fraude y las herramientas de mantenimiento predictivo representan algunas de las tecnologías que pueden ampliar las capacidades de estos dispositivos.
Al mismo tiempo, los fabricantes desarrollan soluciones que combinan diferentes operaciones en una sola terminal y permiten administrar los equipos mediante plataformas centralizadas.
La tecnología de cajeros automáticos demuestra cómo la automatización puede transformar un servicio tradicional. Lo que comenzó como una solución para entregar efectivo fuera del horario bancario evolucionó hasta convertirse en una infraestructura que conecta dispositivos físicos, plataformas digitales y sistemas financieros.
Hoy, las practicajas y los multicajeros reflejan esa evolución: máquinas que comenzaron entregando billetes y ahora permiten resolver múltiples operaciones desde un mismo punto de autoservicio.
¿Quieres conocer más historias curiosas del mundo tech? Checa nuestro blog.
Xideral Team